Werkhüter Praxiswissen
Inventur: Definition, Ablauf und Vorbereitung
Eine Inventur prüft den tatsächlichen Bestand. Sie zeigt, welche Gegenstände vorhanden sind und wo die erfassten Daten vom Ergebnis vor Ort abweichen. Hier erfahren Sie, wie Sie eine betriebliche Bestandsaufnahme vorbereiten und die passenden Vorlagen und Anleitungen finden.
Was ist eine Inventur?
Eine Inventur stellt fest, welche Bestände tatsächlich vorhanden sind. Bei Geräten werden die einzelnen Gegenstände identifiziert und mit dem erwarteten Bestand verglichen. Bei mengenmäßig geführtem Material werden die vorhandenen Mengen aufgenommen. Zum Ergebnis gehören auch Abweichungen und offene Klärungsfälle.
Im Rechnungswesen ist der Umfang weiter: Die Bestandsaufnahme bildet die Grundlage für ein Verzeichnis der Vermögensgegenstände und Schulden samt Werten. § 240 HGB regelt das Inventar für Kaufleute. Dieser Leitfaden konzentriert sich auf die praktische Organisation einer betrieblichen Geräte- und Bestandsprüfung.
Merksatz: Die Inventur ist die Bestandsaufnahme. Das Inventar hält das Ergebnis fest. Beispiele und die Abgrenzung zur laufenden Verwaltung finden Sie unter Inventar und Inventur im Vergleich.
Was muss vor dem Zählen geklärt sein?
Die größte Fehlerquelle ist häufig eine unklare Zählgrundlage: Niemand weiß genau, welche Räume dazugehören, wie ausgegebene Geräte behandelt werden oder wer eine Abweichung prüfen soll. Klären Sie diese Fragen vor dem Start.
Tabelle bei Bedarf seitlich verschieben.
| Frage | Festlegung für die Aufnahme |
|---|---|
| Was wird geprüft? | Bestandsgruppe und organisatorischen Umfang benennen, etwa alle Geräte in Werkstatt und Servicefahrzeugen. |
| Wo wird aufgenommen? | Räume und Lagerorte aufteilen und doppelte Zuständigkeiten vermeiden. |
| Wie werden Geräte erkannt? | Inventarnummer, Seriennummer oder eine andere eindeutige Kennung verwenden. |
| Was passiert mit laufenden Bewegungen? | Ausgaben, Rückgaben und Umlagerungen während der Aufnahme nachvollziehbar dokumentieren. |
| Wer klärt Differenzen? | Verantwortung und Freigabe für die Nacharbeit festlegen. |
Die Inventur-Checkliste ergänzt diese Vorbereitung um konkrete Aufgaben und einen exportierbaren Bearbeitungsstand.
Wie läuft eine Inventur im Betrieb ab?
- Sollbestand vorbereiten: Stellen Sie die zu prüfenden Positionen zusammen. Bereinigen Sie unklare Namen und prüfen Sie die Standorte. Ein bekanntes ausgegebenes Gerät sollte nicht stillschweigend aus der Liste verschwinden.
- Zählgrundlage festhalten: Halten Sie fest, welcher Bestand zum Start erwartet wird. Eine Momentaufnahme hilft, spätere Änderungen vom ursprünglichen Soll zu unterscheiden.
- Bestand vor Ort aufnehmen: Identifizieren Sie die Gegenstände tatsächlich. Tragen Sie nicht einfach die erwarteten Werte als Ergebnis ein.
- Abweichungen dokumentieren: Unterscheiden Sie fehlende Gegenstände, abweichende Standorte und zusätzliche Funde. Halten Sie fest, was noch ungeklärt ist.
- Ergebnis prüfen: Klären Sie Differenzen anhand von Ausgaben, Rückgaben, Unterlagen und den zuständigen Personen. Vermeiden Sie doppelte Erfassungen.
- Aufnahme abschließen: Sichern Sie den ermittelten Stand und erledigen Sie notwendige Stammdatenkorrekturen nachvollziehbar in einem eigenen Schritt.
Wenn Sie zunächst mit einer Tabelle arbeiten möchten, nutzen Sie die kostenlose Inventur-Vorlage als CSV für Excel. Die Vorlage ist eine Arbeitshilfe und synchronisiert sich nicht mit Werkhüter.
Beispiel: Bestandsprüfung in Werkstatt und Servicefahrzeugen
Ein Betrieb erwartet 25 eindeutig erfasste Geräte. 20 liegen an ihrem gespeicherten Standort. Drei befinden sich an einem anderen Standort, ein Gerät ist nachweislich ausgegeben und ein weiteres wird zunächst nicht gefunden.
Dokumentiert werden die tatsächlichen Funde und die offenen Fragen. Der ausgegebene Gegenstand wird entsprechend dem festgelegten Verfahren geprüft, zum Beispiel über die verantwortliche Person und die Ausgabeunterlagen. Der fehlende Gegenstand bleibt ein Klärungsfall. Eine unauffindbare Anlage wird nicht allein durch das Zählergebnis automatisch abgeschrieben oder gelöscht.
Das Beispiel zeigt die organisatorische Prüfung. Die buchhalterische Behandlung von Differenzen ist ein eigener Vorgang.
Welche Inventurarten gibt es?
Die wichtigsten Verfahren sind Stichtagsinventur, permanente Inventur, zeitverschobene Inventur und Stichprobeninventur. Sie unterscheiden sich unter anderem in Zeitpunkt und Methode der Bestandsfeststellung. Die Eignung hängt vom Bestand, den Aufzeichnungen und den jeweiligen Voraussetzungen ab.
Im Vergleich der Inventurarten finden Sie die Unterschiede als Tabelle. Der Ratgeber zur permanenten Inventur erläutert die laufende Bestandsführung und die Überleitung auf einen Stichtag. Eine beliebige kleine Stichprobe oder eine ungeprüfte Liste genügt nicht automatisch als vollständige Inventur.
Was unterstützt Werkhüter bei der Inventur?
Werkhüter führt Geräte mit Standorten und Zuständigkeiten. Für eine betriebliche Inventur starten Sie einen Lauf mit einer Sollbestandsmomentaufnahme. Dazu erfassen Sie Fund-, Fehl- und Abweichungsergebnisse und schließen den Lauf nach der Prüfung ab.
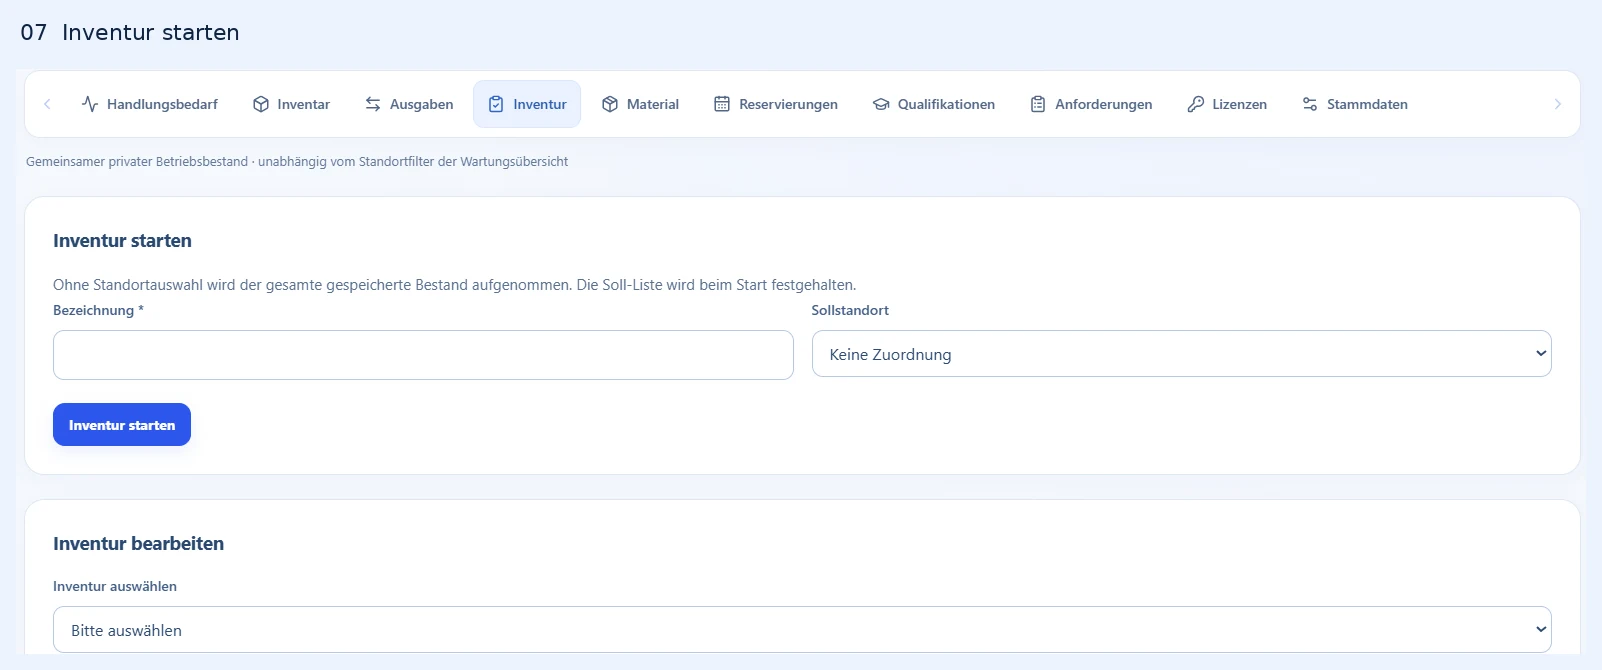
Die bebilderte Inventur-Anleitung erklärt den Einstieg. Den Produktumfang beschreibt die Inventursoftware für Geräte und Betriebsmittel. Eine automatische Bestandskorrektur, finanzielle Bewertung oder vollständige Buchhaltung ist nicht enthalten. Auch eine Offline-Aufnahme und delegierte Zählaufgaben für mehrere Zählteams sind im aktuellen Umfang nicht vorgesehen.
Häufige Fragen zur Inventur
Wer muss eine Inventur durchführen?
Für Kaufleute ist § 240 HGB eine wesentliche Grundlage. Für bestimmte Einzelkaufleute enthält § 241a HGB eine Befreiung. Welche handels- und steuerrechtlichen Anforderungen im konkreten Unternehmen gelten, klären Sie mit Ihrer Buchhaltung oder Steuerberatung.
Wann sollte eine betriebliche Geräteinventur stattfinden?
Wählen Sie organisatorisch einen Zeitpunkt mit klarem Bestand und geregelten Bewegungen. Für eine handelsrechtliche Inventur gelten zusätzliche Anforderungen an Zeitpunkt und Verfahren. Diese sollten getrennt von einer internen Geräteprüfung geplant werden.
Kann ich eine Inventur mit einer Inventarliste vorbereiten?
Ja. Die Liste liefert den erwarteten Bestand. Das Ergebnis entsteht erst durch die tatsächliche Aufnahme und Prüfung. Sollbestand und ermittelter Stand sollten bis zur Klärung der Abweichungen unterscheidbar bleiben.
Was geschieht mit einer Inventurdifferenz?
Dokumentieren Sie die Feststellung, klären Sie mögliche Ausgaben oder Standortwechsel und lassen Sie eine notwendige Korrektur freigeben. Aufnahme, Klärung und Korrektur sollten sich nachvollziehen lassen.
Fachliche Grundlagen zum Inventarbegriff und zu möglichen Befreiungen: §§ 240 und 241a HGB, abgerufen am 22. Oktober 2026. Der Schwerpunkt dieses Leitfadens ist die betriebliche Organisation.
Passende Anleitungen und Arbeitshilfen
Inventurarten vergleichen
Vier Verfahren und ihre wichtigsten Voraussetzungen.
Inventur vorbereiten
Zuständigkeiten, Zählbereiche und Nacharbeit festlegen.
Softwareablauf ansehen
Den Einstieg mit einer echten Softwareansicht nachvollziehen.