Werkhüter Praxiswissen
Inventar und Inventur: der Unterschied einfach erklärt
Inventur ist die Bestandsaufnahme. Das Inventar hält deren Ergebnis in einem Verzeichnis fest. Im Betriebsalltag kommt eine dritte Aufgabe hinzu: Geräte, Standorte und Zuständigkeiten laufend aktuell zu halten. Wir zeigen den Unterschied an einem Beispiel aus einer Werkstatt.
Sie möchten die gesamte Bestandsaufnahme planen? Lesen Sie den Inventur-Leitfaden zu Vorbereitung, Ablauf und Differenzprüfung.
Inventar, Inventur und Inventarisierung im Vergleich
Die drei Begriffe hängen zusammen, beschreiben aber unterschiedliche Dinge. Für eine saubere Organisation lohnt es sich, den Vorgang, sein Ergebnis und die laufende Datenpflege auseinanderzuhalten.
Tabelle bei Bedarf seitlich verschieben.
| Begriff | Bedeutung | Beispiel |
|---|---|---|
| Inventur | Bestände feststellen und prüfen | Eine Person zählt und identifiziert die Geräte in der Werkstatt. |
| Inventar | Verzeichnis der ermittelten Bestände | Die Bestandsaufstellung dokumentiert die erfassten Positionen. |
| Inventarisierung | Gegenstände systematisch erfassen und kennzeichnen | Ein Bohrhammer erhält einen Geräteeintrag und eine eindeutige Kennung. |
| Inventarverwaltung | Bestandsinformationen im Alltag pflegen | Ausgabe, Rückgabe, Standort und Verantwortung werden aktuell gehalten. |
Was bedeutet Inventar im Rechnungswesen?
Das handelsrechtliche Inventar geht über eine Liste von Werkzeugen und Geräten hinaus: Es erfasst auch weitere Vermögensgegenstände und Schulden samt Werten. Maßgeblich ist § 240 HGB. Eine betriebliche Geräteliste deckt deshalb nur einen Teil der Informationen ab, die für den Jahresabschluss benötigt werden können.
Welche Aufstellung und Bewertung Ihr Unternehmen konkret benötigt, klären Sie mit der Buchhaltung. Für die tägliche Geräteorganisation stehen dagegen Fragen wie „Wo ist das Gerät?“, „Wer nutzt es?“ und „Ist es einsatzbereit?“ im Vordergrund.
Beispiel: Zehn Geräte prüfen, neun finden
In der Geräteliste einer Werkstatt stehen zehn Geräte. Bei der Bestandsaufnahme finden die Mitarbeitenden acht am erwarteten Standort und einen Bohrhammer im Servicefahrzeug. Ein weiteres Gerät bleibt zunächst unauffindbar.
- Die Inventur ist die tatsächliche Prüfung der zehn erfassten Positionen.
- Das Ergebnis dokumentiert acht passende Standorte, eine Standortabweichung und ein noch ungeklärtes fehlendes Gerät.
- Die Nacharbeit klärt den fehlenden Eintrag und korrigiert den Standort des Bohrhammers nach Prüfung.
Der fehlende Gegenstand sollte nicht allein wegen des Zählergebnisses aus der laufenden Verwaltung gelöscht werden. Prüfen Sie zuerst Ausgaben, Rückgaben, andere Lagerorte und die zuständige Person. So bleibt erkennbar, was tatsächlich festgestellt und was anschließend geändert wurde.
Von der Bestandsliste zur Inventur in sechs Schritten
- Umfang festlegen: Welche Geräte, Räume oder Standorte sollen geprüft werden? Erfassen Sie den organisatorischen Umfang vor dem Zählbeginn.
- Stammdaten bereinigen: Vergeben Sie eindeutige Kennungen. Zusammengewürfelte Bezeichnungen wie „Bohrer neu“ erschweren die Zuordnung. Unser Ratgeber zum Vergeben von Inventarnummern zeigt ein einfaches System.
- Sollbestand festhalten: Dokumentieren Sie, welche Positionen zum Start erwartet werden. Laufende Änderungen während der Aufnahme müssen sich nachvollziehen lassen.
- Tatsächlich prüfen: Identifizieren Sie die Geräte vor Ort und halten Sie Fund, Fehlbestand oder Abweichung fest.
- Differenzen klären: Nutzen Sie Übergabeunterlagen und Zuständigkeiten, um eine Abweichung zu erklären. Trennen Sie die Feststellung von einer freigegebenen Korrektur.
- Abschließen und nachpflegen: Halten Sie das Ergebnis fest und aktualisieren Sie die betroffene Geräteakte in einem eigenen Schritt.
Eine vorbereitete Inventur-Checkliste hilft, Räume, Zuständigkeiten und offene Fragen vor dem Start zu ordnen.
Welche Inventurart passt dazu?
Eine betriebliche Geräteprüfung ist nicht automatisch dasselbe wie eine handelsrechtliche Inventur. Für den Jahresabschluss spielen zusätzlich Umfang, Bewertung und das geeignete Verfahren eine Rolle. Einen Überblick bietet der Vergleich der Inventurarten. Wenn Sie laufende Bestandsbuchführung und verteilte Zählungen einordnen möchten, lesen Sie den Ratgeber zur permanenten Inventur.
Inventar und Inventur in Werkhüter
Werkhüter verbindet Geräteakten mit Standorten und Zuständigkeiten. Die Inventurfunktion erstellt eine Sollbestandsmomentaufnahme und erfasst Fund-, Fehl- und Abweichungsergebnisse. Der Abschluss einer Inventur ändert die laufenden Stammdaten nicht automatisch.
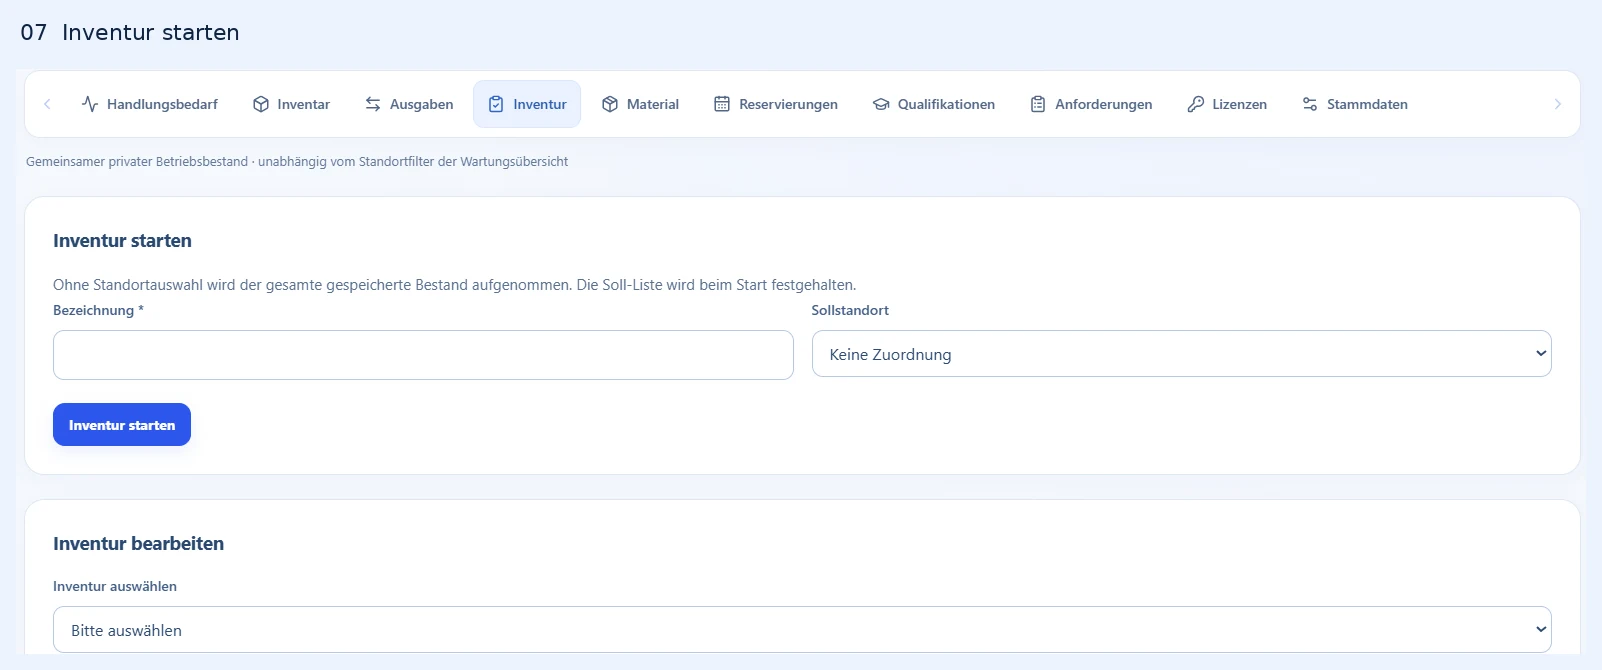
Damit unterstützen die Funktionen die betriebliche Bestandskontrolle. Eine vollständige Finanzbuchhaltung, Bewertung sämtlicher Vermögenspositionen oder handelsrechtlich geprüfte Inventurlösung wird damit nicht zugesagt. Den Ablauf erläutert die bebilderte Anleitung zur Inventur.
Häufige Fragen
Ist Inventar dasselbe wie Inventarliste?
Im täglichen Sprachgebrauch meint Inventar häufig die vorhandene Ausstattung oder deren Liste. Im Rechnungswesen ist der Begriff weiter gefasst. Eine einfache Geräteliste ist daher nicht mit einem vollständigen handelsrechtlichen Inventar gleichzusetzen.
Kann ich eine Inventur mit Excel vorbereiten?
Ja. Eine Tabelle kann Positionen, Standorte und Zählergebnisse aufnehmen. Wichtig sind eindeutige Kennungen und ein geregelter Umgang mit Änderungen. Unsere Inventur-Vorlage dient als Ausgangspunkt für die betriebliche Bestandsaufnahme.
Warum reicht die laufende Inventarverwaltung nicht aus?
Eine gespeicherte Liste kann vom tatsächlichen Bestand abweichen. Erst die Bestandsprüfung zeigt, ob Geräte vorhanden sind und ob Standort und Zuordnung stimmen.
Fachliche Grundlage zum handelsrechtlichen Inventarbegriff: § 240 HGB. Der Beitrag erläutert vor allem die betriebliche Organisation; konkrete Bilanzierungsfragen gehören in die Buchhaltung.
Passende Anleitungen und Arbeitshilfen
Inventur vorbereiten
Räume, Zuständigkeiten und Zählergebnisse vor dem Start ordnen.
Inventar erfassen
Geräte, Standorte und Kennungen systematisch anlegen.
Inventur in der Software
Den passenden Arbeitsschritt mit Screenshot nachvollziehen.