Inventur · Praxiswissen
Inventurarten im Vergleich: Welche Verfahren gibt es?
Stichtagsinventur, permanente Inventur, zeitverschobene Inventur und Stichprobeninventur unterscheiden sich vor allem darin, wann und wie Bestände festgestellt werden. Dieser Überblick zeigt die Unterschiede, typische Einsatzfälle und die wichtigsten Voraussetzungen.
Die vier häufigsten Inventurverfahren
1. Stichtagsinventur
Bei der Stichtagsinventur werden die Bestände grundsätzlich zum Abschlussstichtag körperlich aufgenommen. Die handelsrechtlichen Regeln erlauben unter bestimmten Voraussetzungen eine zeitnahe Aufnahme; Bestandsveränderungen zwischen Aufnahme- und Bilanzstichtag müssen berücksichtigt werden. Die Methode bündelt den Zählaufwand und kann beispielsweise bei überschaubaren Lagern sinnvoll sein.
2. Permanente Inventur
Bei der permanenten Inventur werden Bestandsbewegungen laufend dokumentiert. Körperliche Aufnahmen können über das Jahr verteilt erfolgen, sofern sich die Bestände am Bilanzstichtag ordnungsgemäß feststellen lassen. Voraussetzung sind verlässliche Bestandsaufzeichnungen und nachvollziehbare Zu- und Abgänge.
3. Zeitverschobene Inventur (verlegte Inventur)
Die zeitverschobene Inventur verlegt die körperliche Bestandsaufnahme innerhalb der gesetzlichen Grenzen vor oder nach den Bilanzstichtag. Nach § 241 Abs. 3 HGB kann die Aufnahme grundsätzlich innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Schluss des Geschäftsjahres stattfinden, sofern die weiteren Voraussetzungen erfüllt sind. Der Stichtagsbestand muss durch ein geeignetes Fortschreibungs- oder Rückrechnungsverfahren ermittelt werden.
Beispiel: Ein Lager wird am 30. November gezählt, der Abschlussstichtag ist der 31. Dezember. Die relevanten Zu- und Abgänge im Dezember werden dokumentiert, damit der Bestand zum 31. Dezember rechnerisch nachvollzogen werden kann.
4. Stichprobeninventur
Bei der Stichprobeninventur werden Bestände mithilfe anerkannter mathematisch-statistischer Verfahren ermittelt. § 241 Abs. 1 HGB verlangt dabei unter anderem, dass der Aussagewert dem einer körperlichen Bestandsaufnahme gleichkommt. Eine beliebige kleine Stichprobe ohne geeignetes Verfahren genügt nicht.
Inventurarten: Übersicht als Tabelle
| Verfahren | Zeitpunkt | Wichtige Voraussetzung | Typischer organisatorischer Vorteil |
|---|---|---|---|
| Stichtagsinventur | Zum beziehungsweise um den Abschlussstichtag | Geordnete Aufnahme und Berücksichtigung der Bewegungen | Gemeinsamer Zähltermin |
| Permanente Inventur | Verteilte körperliche Aufnahmen | Fortlaufende verlässliche Bestandsbuchführung | Zählaufwand über das Jahr verteilen |
| Zeitverschobene Inventur | Innerhalb der gesetzlichen Vor-/Nachfrist | Ordnungsgemäße Fortschreibung oder Rückrechnung | Entlastung rund um den Jahresabschluss |
| Stichprobeninventur | Abhängig vom Verfahren | Anerkanntes statistisches Verfahren mit gleichwertigem Aussagewert | Weniger Einzelpositionen körperlich aufnehmen |
Welche Inventurart passt zu Ihrem Betrieb?
Für einen kleinen Gerätebestand kann eine gemeinsame körperliche Bestandsaufnahme gut funktionieren. Bei einem größeren Ersatzteillager mit zuverlässiger Buchführung kann die permanente Inventur organisatorisch günstiger sein. Die zeitverschobene Inventur kann den Jahreswechsel entlasten; eine Stichprobeninventur setzt geeignete Daten und statistische Verfahren voraus.
Unabhängig vom Verfahren helfen eindeutige Artikel- und Gerätenummern, gepflegte Standorte, klar benannte Verantwortliche und dokumentierte Abweichungen. Eine praktische Anleitung zur Geräteverwaltung bietet unser Anlagen-Guide. Für den Datenimport lesen Sie die Importanleitung.
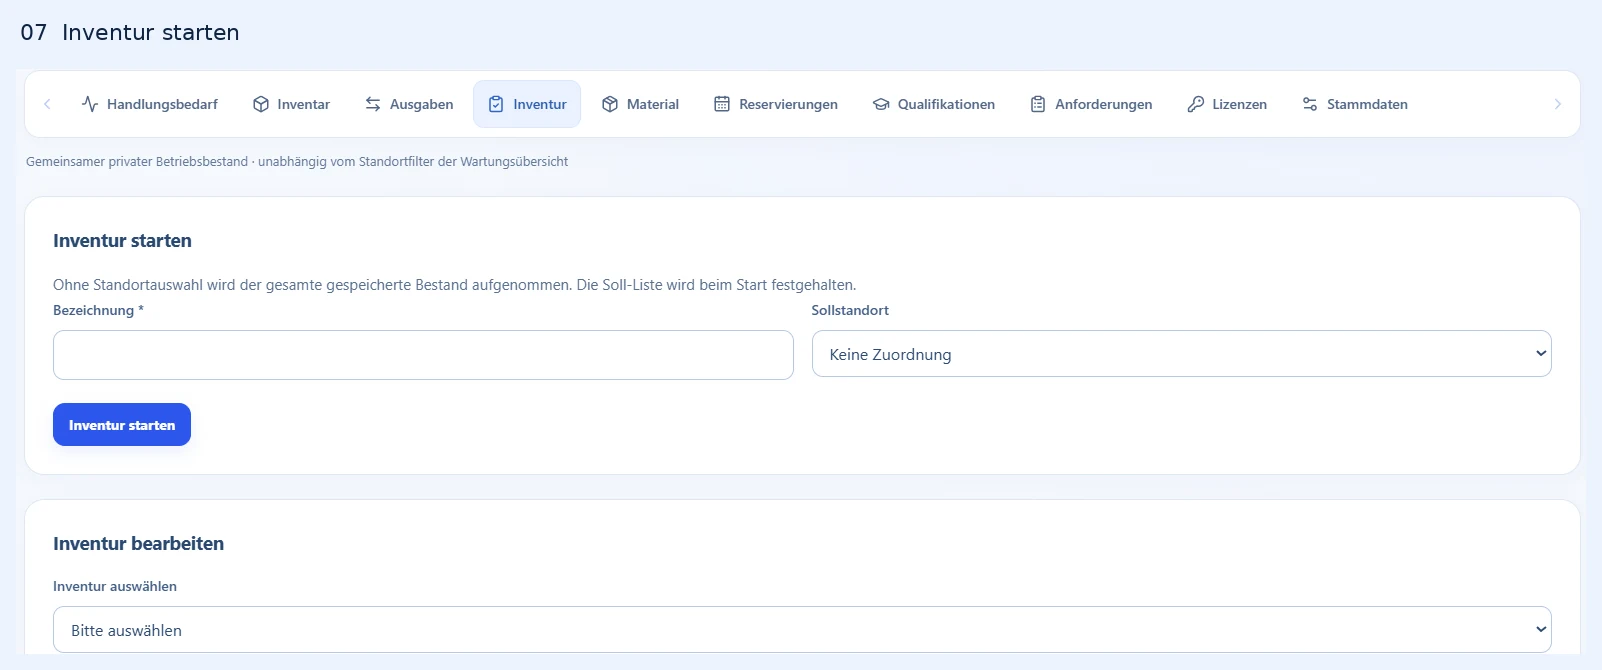
Einblick in Werkhüter · echte Softwareansicht mit Beispieldaten
Inventur und Inventarverwaltung: Was kann Werkhüter?
Werkhüter bietet Inventurläufe für erfasste Geräte mit Sollbestandsmomentaufnahme, Erfassung von Fund-, Fehl- und Abweichungsergebnissen sowie Abschluss des Inventurlaufs. Bestandskorrekturen erfolgen getrennt und nicht automatisch. Materialbestände und Bewegungen werden in einem eigenen Bereich verwaltet. Damit lassen sich betriebliche Bestandsprüfungen organisieren; eine vollständige handelsrechtliche Inventur- oder Buchhaltungslösung wird damit nicht zugesagt.
Häufige Fragen
Was ist der Unterschied zwischen permanenter und zeitverschobener Inventur?
Die permanente Inventur verteilt körperliche Aufnahmen über das Geschäftsjahr und stützt sich auf laufende Bestandsaufzeichnungen. Die zeitverschobene Inventur erlaubt eine Aufnahme innerhalb festgelegter Zeiträume rund um den Bilanzstichtag und eine rechnerische Überleitung.
Ist eine Inventur immer eine körperliche Zählung?
Die körperliche Bestandsaufnahme ist der Regelfall. Unter gesetzlichen Voraussetzungen sind andere Verfahren wie eine ordnungsgemäße Stichprobeninventur möglich.
Ist eine Inventarliste dasselbe wie eine Inventur?
Nein. Die Inventur ist der Vorgang der Bestandsfeststellung. Die Inventarliste beziehungsweise das Inventar hält die ermittelten Bestände fest.
Inventar im Betrieb übersichtlich organisieren
Erfahren Sie, wie Werkhüter Geräte, Standorte und Inventurläufe zusammenführt. Der öffentliche Software-Testzugang ist noch in Vorbereitung.
Informationen zum 7-Tage-TestRechtsgrundlagen: § 240 HGB und § 241 HGB. Der Beitrag dient der allgemeinen Orientierung und ersetzt keine steuerliche oder rechtliche Beratung.
Passendes Praxiswissen
Vor der Methodenwahl: Im Inventur-Leitfaden erklären wir den allgemeinen Ablauf einer betrieblichen Bestandsaufnahme.
Inventar und Inventur
Bestandsaufnahme und ihr Ergebnis auseinanderhalten.