Inventur & Bestandsführung · Ratgeber
Permanente Inventur: Definition, Ablauf und Beispiele
Bei der permanenten Inventur wird der Bestand nicht ausschließlich an einem einzigen Stichtag gezählt. Stattdessen werden Bestandsveränderungen laufend dokumentiert und körperliche Bestandsaufnahmen über das Geschäftsjahr verteilt. Wir erklären, wie das Verfahren funktioniert, welche Voraussetzungen gelten und wie Sie die Bestandsaufnahme im Betrieb organisieren.
Was ist eine permanente Inventur?
Die permanente Inventur ist ein Inventurverfahren, bei dem Zu- und Abgänge laufend in einer Bestandsbuchführung erfasst werden. Die körperliche Bestandsaufnahme kann für einzelne Positionen an unterschiedlichen Tagen stattfinden. Zum Abschluss muss sich der Bestand auf den Bilanzstichtag nachvollziehbar ableiten lassen.
Wichtig ist die Unterscheidung zwischen Inventar (dem Bestandsverzeichnis), Inventur (der Ermittlung des Bestands) und Inventarverwaltung (der organisatorischen Pflege von Gegenständen und Daten). Nicht jedes verwaltete Werkzeug ist automatisch eine bilanzielle Vorratsposition.
So läuft eine permanente Inventur ab
- Bestände strukturieren: Artikel, Lagerorte, Einheiten und eindeutige Kennungen festlegen.
- Bewegungen dokumentieren: Zugänge, Entnahmen, Umbuchungen und Rückgaben zeitnah erfassen.
- Zählplan erstellen: Bestandsgruppen über das Jahr verteilen und Verantwortliche benennen.
- Körperlich aufnehmen: Mengen tatsächlich zählen oder auf geeignete Weise feststellen und den Zähltag festhalten.
- Abweichungen prüfen: Soll- und Ist-Bestand vergleichen, Ursachen dokumentieren und erforderliche Korrekturen freigeben.
- Stichtagsbestand herleiten: Den geprüften Bestand mithilfe der lückenlos dokumentierten Bewegungen bis zum Bilanzstichtag fortschreiben beziehungsweise zurückrechnen.
Beispiel: Ersatzteile im Lager
Ein Betrieb führt am 15. September eine körperliche Bestandsaufnahme für einen Ersatzteilartikel durch und zählt 120 Stück. Bis zum 31. Dezember werden 40 Stück zugebucht und 25 Stück entnommen. Unter der Voraussetzung, dass alle Bewegungen vollständig und korrekt erfasst wurden, ergibt sich ein rechnerischer Stichtagsbestand von 135 Stück.
Permanente Inventur und Stichtagsinventur im Vergleich
| Kriterium | Permanente Inventur | Stichtagsinventur |
|---|---|---|
| Zählzeitpunkt | Über das Geschäftsjahr verteilt | Grundsätzlich um den Bilanzstichtag |
| Bestandsbewegungen | Laufende, nachvollziehbare Buchführung erforderlich | Bewegungen im Aufnahmezeitraum müssen ebenfalls berücksichtigt werden |
| Organisation | Regelmäßige kleinere Zählvorgänge | Gebündelter Zählaufwand |
| Geeignet bei | Gut gepflegten, kontrollierbaren Bestandsprozessen | Beständen, die sich sinnvoll gemeinsam aufnehmen lassen |
Welche Voraussetzungen sind wichtig?
Für die handelsrechtliche Anwendung sind insbesondere die Anforderungen an eine ordnungsmäßige Buchführung und Inventur zu beachten. § 241 Abs. 2 HGB ermöglicht unter den dort genannten Voraussetzungen ein anderes Inventurverfahren, wenn die Bestände nach Art, Menge und Wert auch ohne gleichzeitige körperliche Aufnahme zum Abschlussstichtag festgestellt werden können. Die konkrete Eignung des Verfahrens und mögliche Ausnahmen sollten mit der zuständigen Buchhaltung oder Steuerberatung geklärt werden.
In der Praxis benötigen Sie eine verlässliche Artikelidentifikation, nachvollziehbare Bewegungsbelege, dokumentierte Zählungen und einen geregelten Umgang mit Differenzen. Besonders bei schwer kontrollierbaren Beständen kann eine andere Vorgehensweise erforderlich sein.
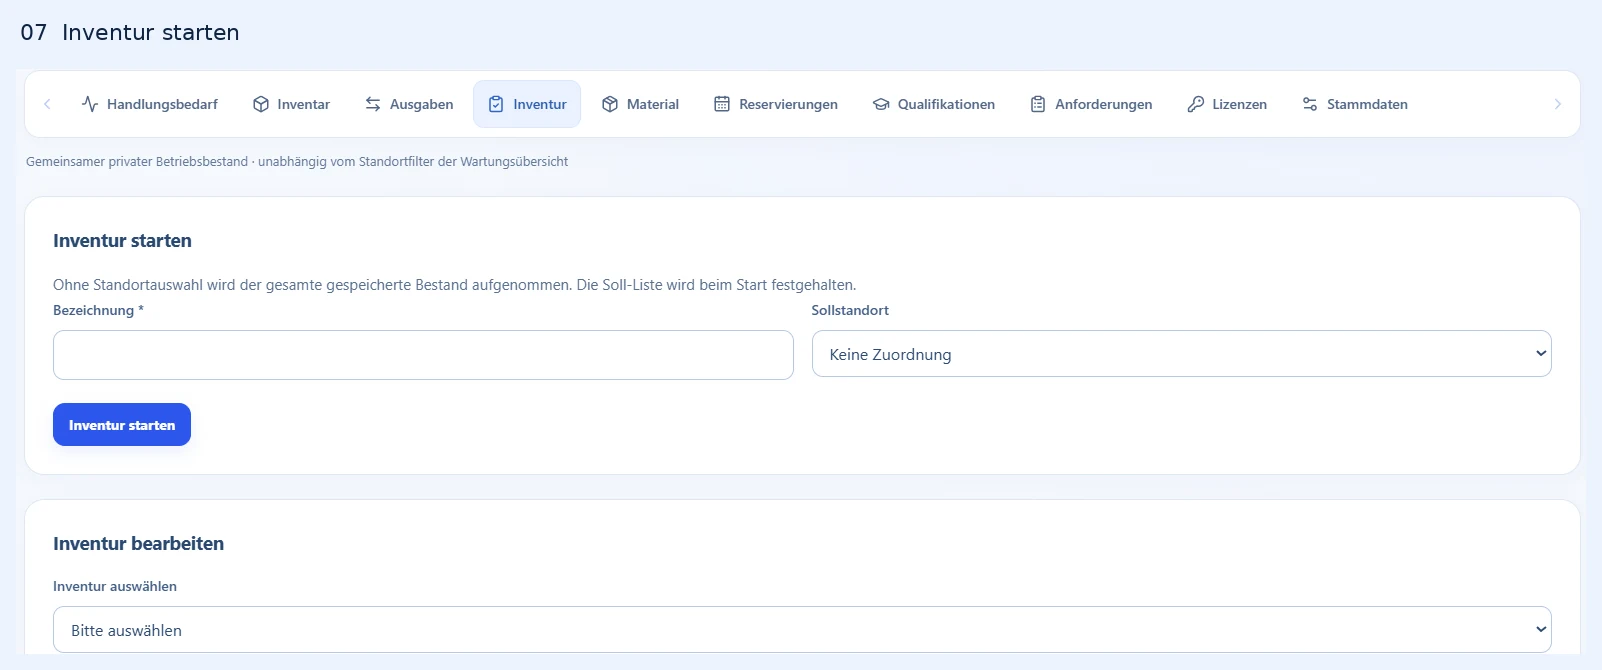
Einblick in Werkhüter · echte Softwareansicht mit Beispieldaten
Welche Rolle spielt eine Inventursoftware?
Eine digitale Lösung kann Stammdaten, Standorte, Verantwortlichkeiten und Zählergebnisse an einem Ort bündeln. Sie hilft dabei, Abweichungen sichtbar zu machen und die Arbeit auf mehrere Personen aufzuteilen. Ob eine Software die Anforderungen einer bilanziellen permanenten Inventur vollständig erfüllt, muss anhand ihrer konkreten Funktionen und der betrieblichen Prozesse geprüft werden.
Werkhüter unterstützt die Verwaltung von Geräten und Inventar sowie Inventurläufe mit Sollbestandsaufnahme, Erfassung von Fund-, Fehl- und Abweichungsergebnissen und Abschluss. Materialbewegungen lassen sich separat erfassen. Die Inventur korrigiert Bestände nicht automatisch; notwendige Änderungen erfolgen in einem eigenen Arbeitsschritt. Werkhüter wird hier ausdrücklich nicht als vollumfängliche Finanzbuchhaltungs- oder handelsrechtlich geprüfte Inventurlösung dargestellt.
Weitere praktische Schritte finden Sie in der Anleitung zur Inventarplattform, in der Anlagenverwaltung und im Bereich Daten und Import.
Häufige Fragen zur permanenten Inventur
Muss bei einer permanenten Inventur überhaupt gezählt werden?
Ja. Eine fortlaufende Liste ersetzt die erforderliche körperliche Überprüfung nicht. Die Aufnahme wird nur zeitlich verteilt organisiert.
Was ist der Unterschied zur rollierenden Inventur?
„Rollierende Inventur“ beschreibt häufig das über das Jahr verteilte Zählen von Teilbeständen. Ob das Verfahren die gesetzlichen Anforderungen einer permanenten Inventur erfüllt, hängt von der vollständigen Dokumentation und dem konkreten Ablauf ab.
Kann ich mit Excel eine permanente Inventur durchführen?
Eine Tabelle kann Bewegungen und Zählungen dokumentieren. Entscheidend sind jedoch Nachvollziehbarkeit, Vollständigkeit, interne Kontrollen und die Eignung für den jeweiligen Bestand. Eine einfache Excel-Liste allein garantiert das nicht.
Ist die permanente Inventur für Werkzeuge geeignet?
Für die betriebliche Werkzeugkontrolle sind regelmäßige Teilinventuren sinnvoll. Ob ein Werkzeug bilanziell als Anlagegut, Vorrat oder anders behandelt wird, ist eine getrennte Frage.
Inventar und Geräte übersichtlich verwalten
Erfahren Sie, wie Werkhüter Geräteakten, Standorte und Inventurläufe in einem Arbeitsbereich zusammenführt. Der öffentliche Testzugang zur Software befindet sich noch in Vorbereitung.
Mehr über den 7-Tage-Test erfahrenFachliche Einordnung: Dieser Artikel erläutert die betriebliche Organisation und ersetzt keine steuerliche oder rechtliche Beratung. Gesetzliche Grundlage: § 241 HGB.
Passendes Praxiswissen
Die Grundlagen zu Vorbereitung, Aufnahme und Abweichungen finden Sie im zentralen Inventur-Leitfaden.
Inventurarten im Vergleich
Die permanente Inventur gegenüber anderen Verfahren einordnen.
Inventar und Inventur
Begriffe anhand einer betrieblichen Geräteprüfung unterscheiden.